

从辩护视角看-"万众财富"集资诈骗、非法吸收公众存款案
2026-10-19
一、案件概述与核心事实
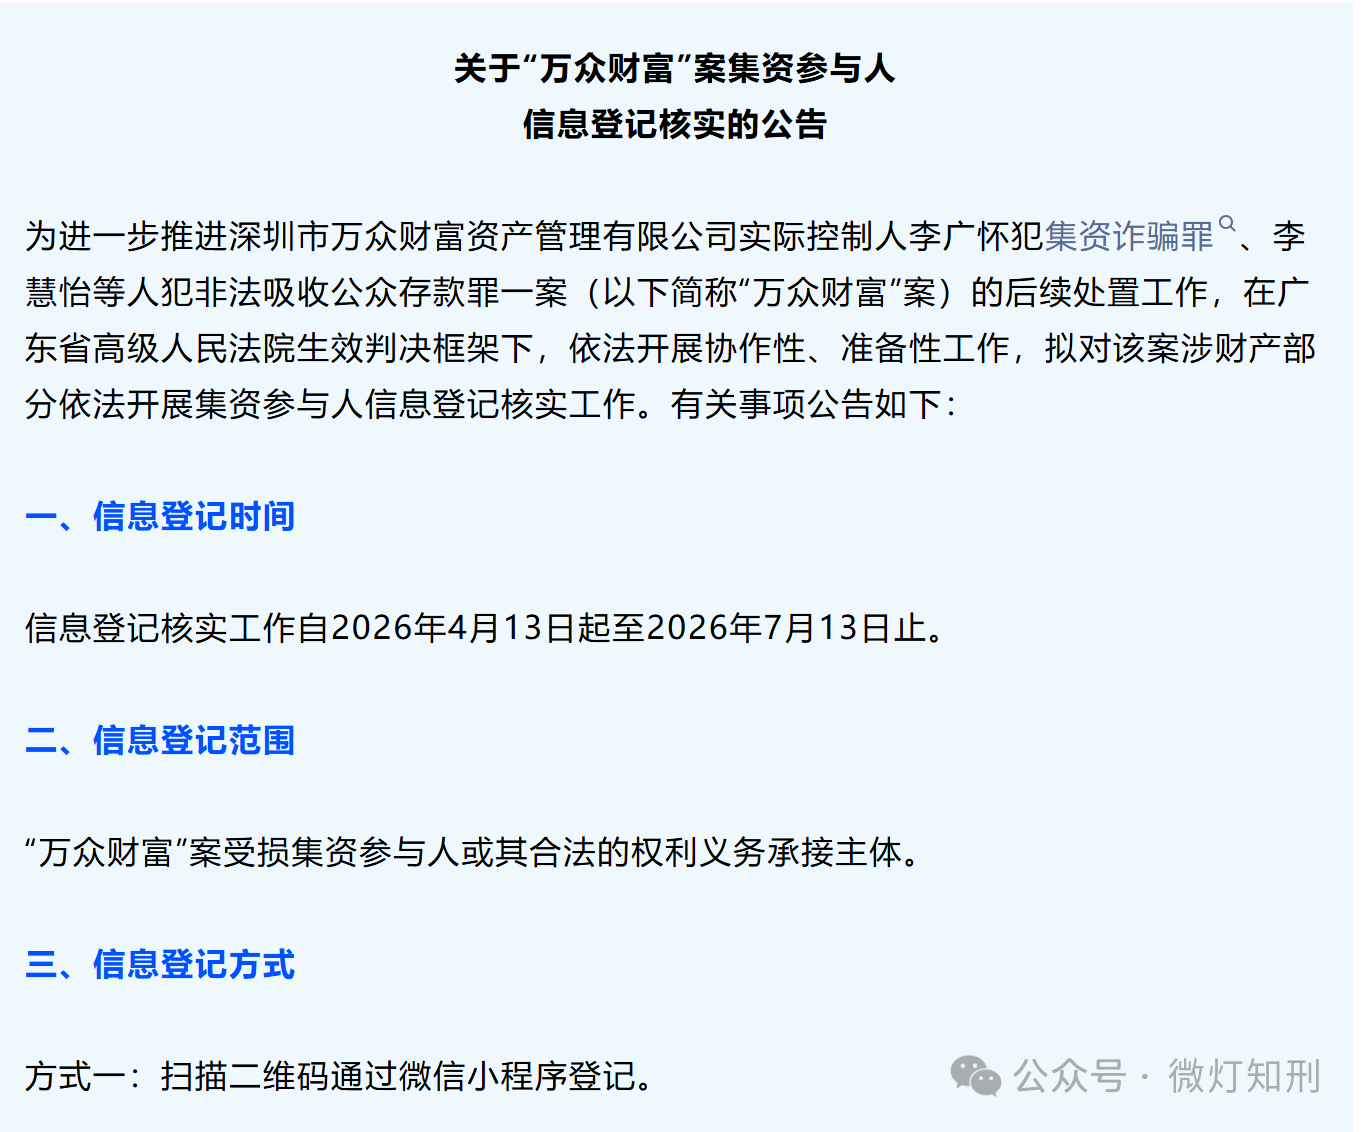
1.1 基本案情
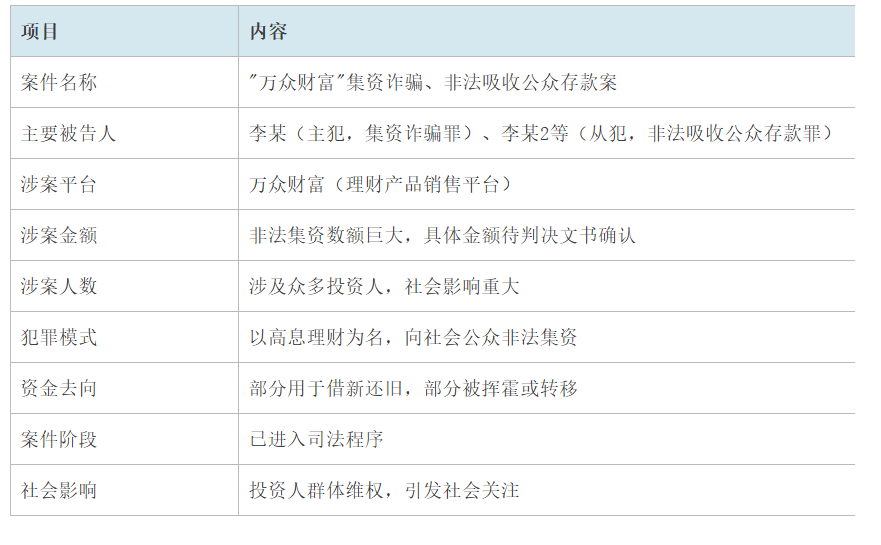
1.2 涉案罪名区分
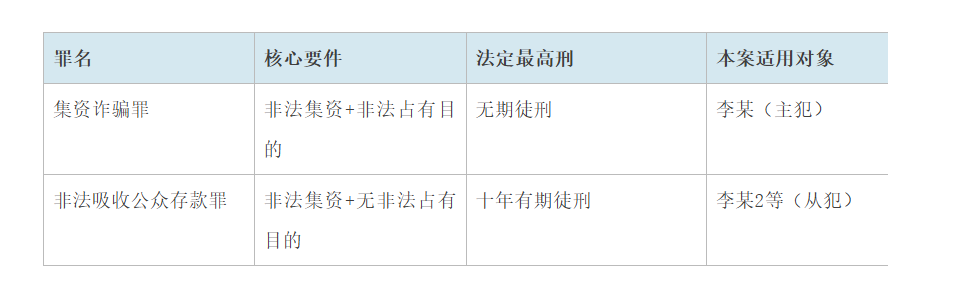
本案涉及两个密切相关但性质不同的罪名:集资诈骗罪与非法吸收公众存款罪。两罪的区分关键在于"非法占有目的"的认定。
1.3 案件特征分析
高息诱惑:行为人以许诺远超银行常规存款利率的投资收益作为引资条件,该高额回报是非法集资案件最典型的吸资诱饵。
庞氏运作:资金运营依靠借新还旧、滚动兑付的模式维系,该商业模式缺乏实际盈利支撑,资金链难以长久存续,最终必然出现资金崩盘。
公开宣传:通过熟人口口相传、线下项目推介会、线上网络推广等多种途径扩散募资信息,依法属于非法集资犯罪构成要件中的 “向社会公开宣传”。
募资对象不特定:吸收资金的范围面向全社会普通民众,没有限定固定投资人,契合非法集资中 “面向社会不特定对象吸收资金” 的法定要件。
资金账户混同特征涉案资金混用个人账户与公司对公账户收支管理,是非法集资设立资金池的典型财务表现。
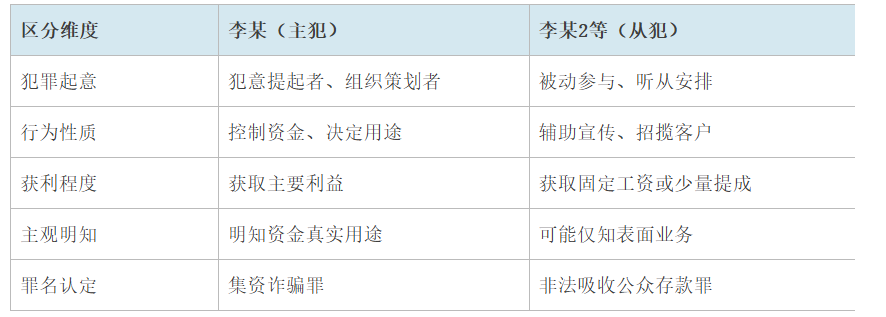
区分主从犯:本案中李某系案件主犯,李某 2 等涉案人员依法认定为从犯,主从犯的身份认定直接导致各被告人在最终量刑上存在明显区别。
二、法律规范体系梳理
2.1 核心刑事法律规范
集资诈骗罪:
《刑法》第192条“以非法占有为目的,使用诈骗方法非法集资,数额较大的,处五年以下有期徒刑或拘役,并处罚金;数额巨大或有其他严重情节的,处五年以上十年以下有期徒刑,并处罚金;数额特别巨大或有其他特别严重情节的,处十年以上有期徒刑或无期徒刑,并处罚金或没收财产。”
非法吸收公众存款罪:
《刑法》第176条“非法吸收公众存款或变相吸收公众存款,扰乱金融秩序的,处三年以下有期徒刑或拘役,并处或单处罚金;数额巨大或有其他严重情节的,处三年以上十年以下有期徒刑,并处罚金。”
涉案财物处理:
《刑法》第64条“犯罪分子违法所得的一切财物,应当予以追缴或责令退赔。”
2.2 关键司法解释
1. 最高人民法院《关于审理非法集资刑事案件具体应用法律若干问题的解释》(法释〔2022〕5号)
该解释于2022年3月1日起施行,是审理非法集资案件最重要的法律依据。核心要点:
(1)明确了"非法吸收公众存款"的四个条件(非法性、公开性、利诱性、社会性)
(2)规定了"非法占有目的"的七种认定情形
(3)明确了集资诈骗罪与非法吸收公众存款罪的界限
(4)规定了单位犯罪的认定标准
2. 最高人民法院、最高人民检察院、公安部《关于办理非法集资刑事案件适用法律若干问题的意见》(2014年)
明确了非法集资刑事案件中管辖、证据认定、涉案财物处理等问题。
3. 最高人民法院、最高人民检察院、公安部《关于办理非法集资刑事案件若干问题的意见》(2019年)
进一步明确了非法集资案件中关于犯罪数额认定、涉案财物处置、追赃挽损等问题。
2.3 "非法占有目的"的认定标准
根据法释〔2022〕5号司法解释第七条,具有下列情形之一的,可以认定为"非法占有目的":
(一)集资后不用于生产经营活动或者用于生产经营活动与筹集资金规模明显不成比例,致使集资款不能返还的;
(二)肆意挥霍集资款,致使集资款不能返还的;
(三)携带集资款逃匿的;
(四)将集资款用于违法犯罪活动的;
(五)抽逃、转移资金、隐匿财产,逃避返还资金的;
(六)隐匿、销毁账目,或者搞假破产、假倒闭,逃避返还资金的;
(七)拒不交代资金去向,逃避返还资金的;
(八)其他可以认定非法占有目的的情形。
集资诈骗罪中的非法占有目的,应当区分情形进行具体认定。行为人部分非法集资行为具有非法占有目的的,对该部分非法集资行为所涉集资款以集资诈骗罪定罪处罚;非法集资共同犯罪中部分行为人具有非法占有目的,其他行为人没有非法占有集资款的共同故意和行为的,对具有非法占有目的的行为人以集资诈骗罪定罪处罚。
2.4 立案追诉标准
1.集资诈骗罪根据《立案追诉标准(二)》第四十四条的相关规定,个人集资诈骗涉案金额 10 万元以上、单位集资诈骗涉案金额 50 万元以上,即达到刑事立案追诉标准。
2.非法吸收公众存款罪依据《立案追诉标准(二)》第二十八条规定,个人非法吸存金额满 20 万元,或者集资参与人数达 30 人以上;单位非法吸存金额满 100 万元,或者集资参与人数达 150 人以上,符合立案追诉要求。
三、控方入罪逻辑深度拆解
3.1 控方对李某的入罪逻辑(集资诈骗罪)
第一重:非法集资的客观行为
控方逻辑:李某通过"万众财富"平台,以高息理财为诱饵,向社会公众非法吸收资金,符合非法集资的客观行为要件。
法律依据:法释〔2022〕5号第一条规定的四个条件:
(1)非法性:未经有关部门依法批准或借用合法经营形式吸收资金
(2)公开性:通过媒体、推介会、传单、手机短信等途径向社会公开宣传
(3)利诱性:承诺在一定期限内以货币、实物、股权等方式还本付息或给付回报
(4)社会性:向社会公众即社会不特定对象吸收资金
第二重:使用诈骗方法
控方逻辑:李某在集资过程中使用虚构事实、隐瞒真相的方法,如虚构投资项目、夸大盈利能力、隐瞒资金真实用途等,符合"诈骗方法"的要件。
常见诈骗方法包括:虚构投资项目、伪造财务报表、夸大公司实力、隐瞒经营风险、承诺保本保息等。
第三重:非法占有目的(核心要件)
控方逻辑:根据资金用途、还款能力、事后行为等综合判断,李某具有非法占有集资款的目的。
认定依据:
(1)集资款主要用于借新还旧,而非真实生产经营
(2)承诺的收益率远超正常经营所能实现的水平
(3)资金链断裂后出现跑路、失联、转移资产等行为
(4)个人挥霍、消费与集资规模不成比例
3.2 控方对李某2等的入罪逻辑(非法吸收公众存款罪)
对于李某2等从犯,控方认定其构成非法吸收公众存款罪而非集资诈骗罪,理由是:
(1)客观上参与了非法集资活动
(2)主观上不具有非法占有目的——仅是帮助吸收资金,对资金去向、用途不知情或无控制权
(3)在共同犯罪中起次要、辅助作用,认定为从犯
3.3 主从犯区分的逻辑基础
四、辩护策略体系化构建
4.1 李某的辩护策略
4.1.1 罪名辩护:争取由集资诈骗罪变更为非法吸收公众存款罪
这是李某最重要的辩护方向。两罪量刑差距巨大——集资诈骗罪最高无期徒刑,非法吸收公众存款罪最高十年。
核心辩点:否定"非法占有目的"。
(1)主张资金主要用于真实的生产经营活动,而非挥霍或借新还旧
(2)主张公司有真实的业务基础和盈利模式,只是经营失败导致资金链断裂
(3)主张主观上具有还款意愿,客观上有还款行为(如前期按期兑付)
(4)主张资金链断裂系市场风险、经营风险所致,而非主观上不想还款
法律依据:法释〔2022〕5号第七条第二款——"行为人部分非法集资行为具有非法占有目的,部分不具有非法占有目的的,对该部分非法集资行为可以分别认定集资诈骗罪和非法吸收公众存款罪。"
4.1.2 数额辩护:核减涉案金额
集资类案件的量刑与涉案金额直接挂钩。辩护中需要严格审查涉案金额的认定:
(1)剔除已归还的本金和利息
(2)区分"吸收金额"与"诈骗金额"——前者为非法吸收公众存款的数额,后者为实际骗取的数额
(3)审查审计报告的计算方法是否正确
(4)核实投资人报案金额与实际投入金额是否一致
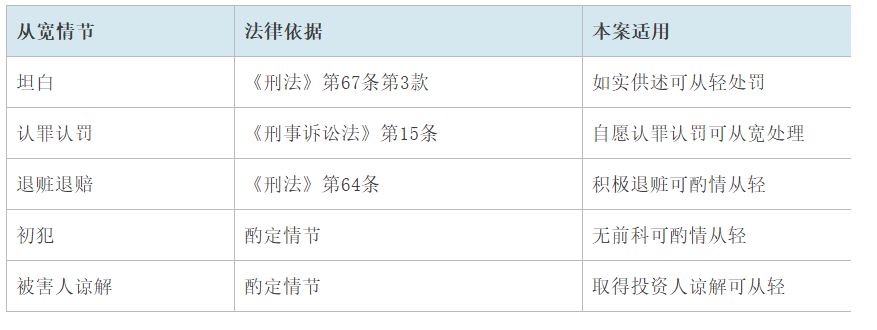
4.1.3 从宽情节辩护
4.2 李某2等人的辩护策略
4.2.1 从犯地位辩护
李某2等应主张在共同犯罪中仅起次要、辅助作用,依法应当从轻或减轻处罚。
(1)非犯意提起者,系被动参与
(2)对资金去向、用途不知情或知情有限
(3)仅获取固定工资,未分享主要违法所得
(4)在宣传、招揽环节起辅助作用,不控制资金
4.2.2 主观明知程度辩护
对于被认定为非法吸收公众存款罪的被告人,可以进一步主张:
(1)对公司的非法集资性质认识有限,主观恶性较小
(2)受蒙蔽参与,主观上无犯罪故意
(3)在职时间短、参与程度浅
4.2.3 罪责刑相适应辩护
根据《刑法》第五条罪责刑相适应原则,李某2等的量刑应当与其在共同犯罪中的地位、作用相适应。作为从犯,其量刑应当明显轻于主犯李某。
4.3 单位犯罪与自然人犯罪的区分
如果"万众财富"系以公司名义实施非法集资,且系单位意志支配下的单位行为,可以考虑单位犯罪的辩护方向。
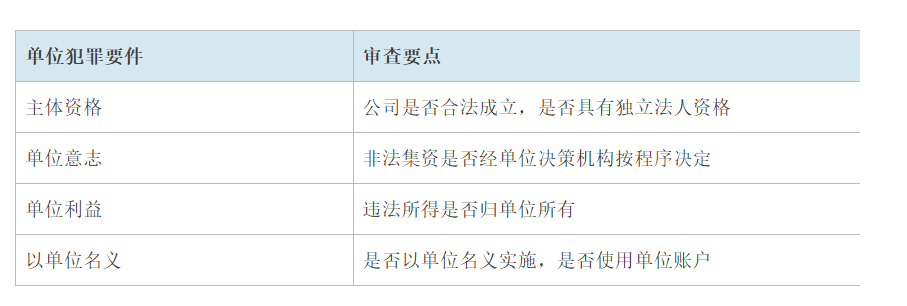
注意:根据法释〔2022〕5号第十二条,个人为进行违法犯罪活动而设立的公司、企业实施非法集资的,或者公司、企业设立后以实施非法集资为主要活动的,不以单位犯罪论处。
五、证据审查要点与质证方案
5.1 控方证据清单及质证要点
投资人陈述控方提交投资人陈述,用以证实投资发生经过、涉案金额以及项目许诺的投资收益。质证时,需要核对投资人陈述内容的真实性与前后一致性,剔除夸大损失、不实表述的部分。
银行流水该证据用来反映涉案资金流向与资金数额。质证重点核查流水账目是否完整,留意材料中是否遗漏被告人向投资人还本付息的相关转账记录。
合同、协议控方依靠投资合同与合作协议,证明当事人之间的投资关系和约定的收益条款。质证过程中,主要核验合同真伪以及签约签字是否属实。
宣传材料宣传材料用于证明行为人面向社会进行公开募资宣传。质证需仔细核对宣传内容,查实文案中是否写明保本保息的保底承诺。
审计报告审计报告的证明目的是核定全案涉案总金额。质证围绕审计采用的计算方式、数据来源、核算逻辑逐项审查,判断审计结论是否合理准确。
被告人供述控方凭借被告人供述,佐证行为人主观明知涉案行为违法、完整的案件事实。质证从讯问程序合法性、供述自愿性入手,同时比对多份笔录内容是否前后统一。
证人证言证人证言用于还原企业实际经营状况、涉案人员岗位职责与分工。质证优先查清证人同案件当事人、案件结果是否存在利害关系,以此甄别证言效力。
电子数据电子数据可以佐证涉案宣传推广、资金交易的完整记录。质证重点审查电子数据的提取、封存流程,确认取证程序符合法定规范。
5.2 关键证据的审查标准
5.2.1 审计报告的审查
审计报告是认定涉案金额的核心证据,必须严格审查:
(1)审计机构是否具有法定资质
(2)审计依据的原始凭证是否完整、真实
(3)计算方法是否符合法律规定——如是否已扣除已归还的本息
(4)审计结论是否与在案其他证据矛盾
(5)是否给予被告人申请重新审计的权利
5.2.2 电子数据的审查
(1)提取程序是否符合《电子数据规定》的要求
(2)是否制作提取笔录、是否有见证人签名
(3)数据是否完整、是否被篡改
(4)数据与案件的关联性是否明确
5.2.3 被告人供述的审查
(1)讯问程序是否合法——是否单人讯问、是否疲劳审讯
(2)供述是否自愿——是否存在刑讯逼供、诱供
(3)供述内容是否稳定、一致
(4)供述是否有其他证据印证
5.3 辩方取证建议
1.调取公司真实业务资料辩护方可申请办案机关调取或查阅公司留存档案,以此证实企业存在真实经营活动,案涉项目并非纯粹依靠新入资金兑付本息的庞氏骗局。
2.搜集资金实际用途凭证整理银行流水、项目合同、业务发票等证据材料,证明吸收的资金主要用于项目实际经营,没有被相关人员肆意挥霍。
3.固定还款相关记录调取还款银行流水,搭配投资人出具的收款确认凭据,佐证被告人具备积极还款的主观意愿,并且已经实际开展兑付还款行为。
4.核实被告人履职详情调取涉案人员人事档案,辅以知情证人证言,据此证实当事人在共同犯罪里仅承担次要工作,用以认定从犯身份。
5.收集公司决策书面文件调取企业内部会议纪要、项目审批文件,区分涉案募资行为是公司集体决策的单位行为,还是个别人员私自决定的个人行为。
六、量刑预测与从宽路径
6.1 集资诈骗罪量刑档次
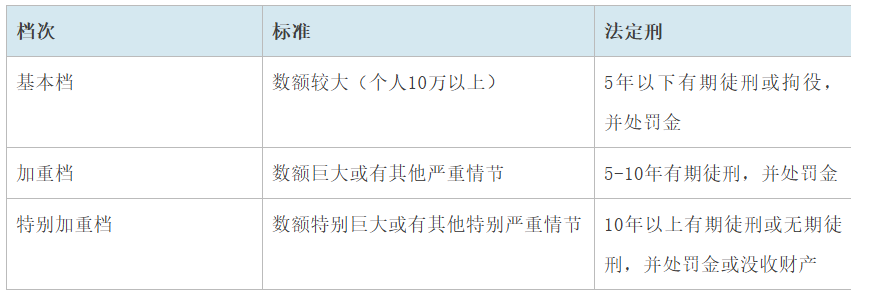
根据《最高人民法院关于审理非法集资刑事案件具体应用法律若干问题的解释》第八条,集资诈骗的数额以行为人实际骗取的数额计算,案发前已归还的数额应予扣除。
6.2非法吸收公众存款罪量刑档次
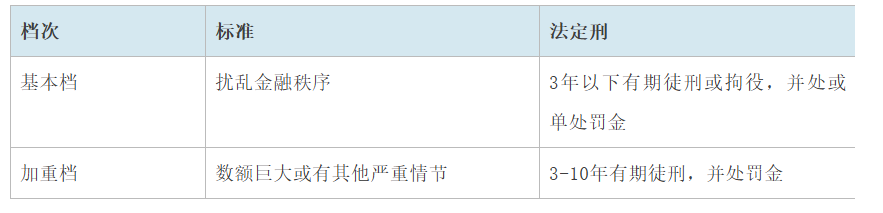
6.3 本案量刑预测
结合案件涉案金额、造成的社会影响、各被告人主从犯身份等综合情节,对本案量刑作出初步预判,最终结果以法院正式判决为准:
李某(集资诈骗罪)若经审理认定涉案金额特别巨大、并给投资人带来重大经济损失,其刑期大概率在十年以上有期徒刑。
李某 2 等人(非法吸收公众存款罪)该几名被告人在涉案活动中系从犯,初步预估量刑区间为三年至七年有期徒刑。
6.4 从宽路径
1.坦白若犯罪嫌疑人能够如实交代全部犯罪事实,构成坦白,按照法律规定可以从轻处罚。
2.认罪认罚行为人自愿认罪、自愿接受刑事处罚的,适用认罪认罚从宽制度,量刑时一般可在基准刑基础上减罚 15%~30%。
3.退赃退赔被告人主动上缴违法所得、积极退赔钱款,有效降低投资人财产损失的,司法机关可结合实际案情酌情从轻处理。
4.从犯在共同犯罪里仅发挥次要、辅助作用,认定为从犯的,依据法条应当从轻或者减轻处罚。
5.被害人谅解行为人妥善化解纠纷,取得投资人出具的书面谅解材料后,办案部门可据此酌情从轻量刑。
七、类案检索与裁判规则
7.1 裁判规则梳理
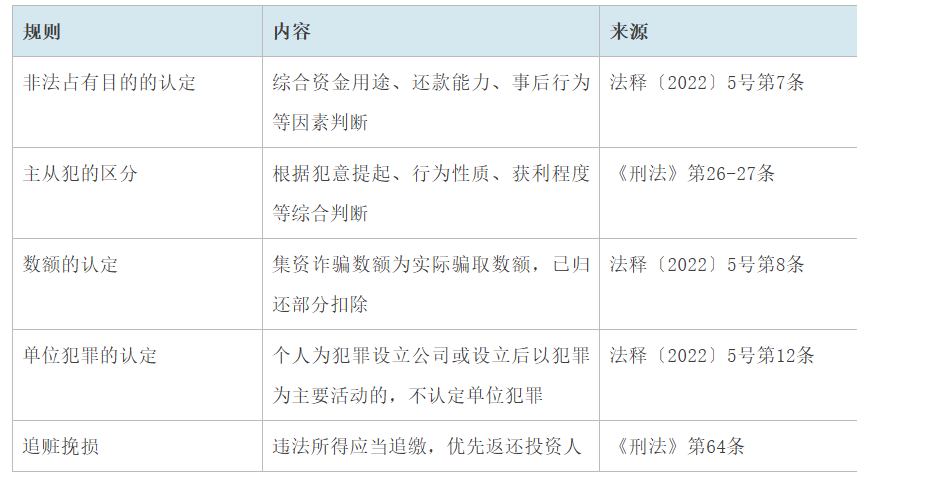
7.2 参考案例
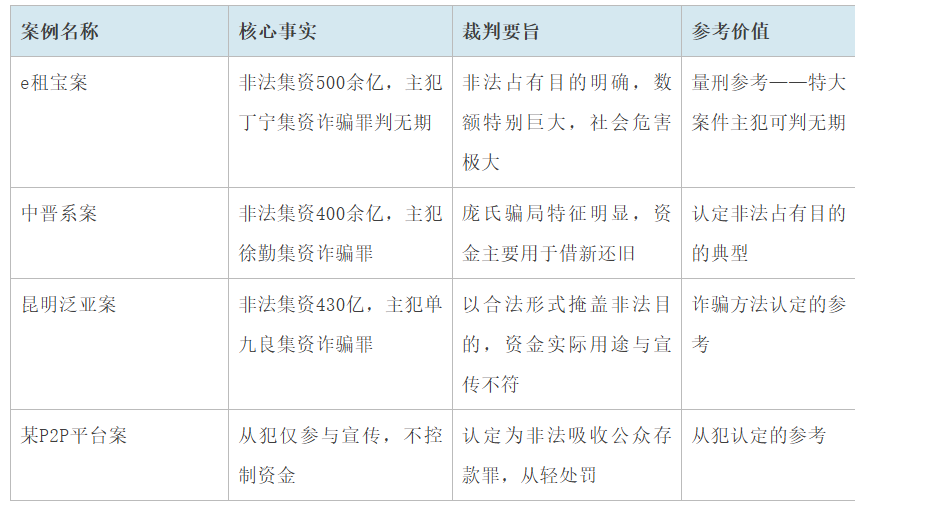
非法集资非法集资类犯罪是近年来打击重点,司法实践中呈现"从严惩处"的态势。从业者必须严守法律红线,投资人必须提高风险意识。"高收益=高风险",承诺保本保息的高收益理财几乎都是骗局。